
Tin tức & Tư vấn
Đầu Tư Máy Thái Rau Củ Bao Lâu Hoàn Vốn? Cách Tính Từ Chi Phí Nhân Công
Tình huống: Bếp đang cân nhắc mua máy vì khâu cắt rau củ chiếm nhiều người vào đầu ca. Câu hỏi đúng không phải “máy rẻ hay đắt”, mà là mỗi tháng máy giải phóng được bao nhiêu giờ công, giảm bao nhiêu phần bỏ đi và có làm quy trình ổn định hơn hay không.
Trang tính hoàn vốn chỉ cần dữ liệu của chính bếp
Không có một con số hoàn vốn đúng cho mọi cơ sở. Cùng một máy nhưng quán chỉ cắt vài khay mỗi ngày sẽ có kết quả khác bếp suất ăn xử lý nhiều loại củ theo ca. Hãy lấy dữ liệu trong một tuần điển hình, tách ngày thường và ngày cao điểm. Ghi lượng nguyên liệu đầu vào, số người tham gia, phút chuẩn bị, phút cắt, phút dọn rửa và khối lượng thành phẩm đạt. Nếu chưa có dữ liệu này, mọi lời hứa “hoàn vốn sau vài tháng” chỉ là ước đoán.
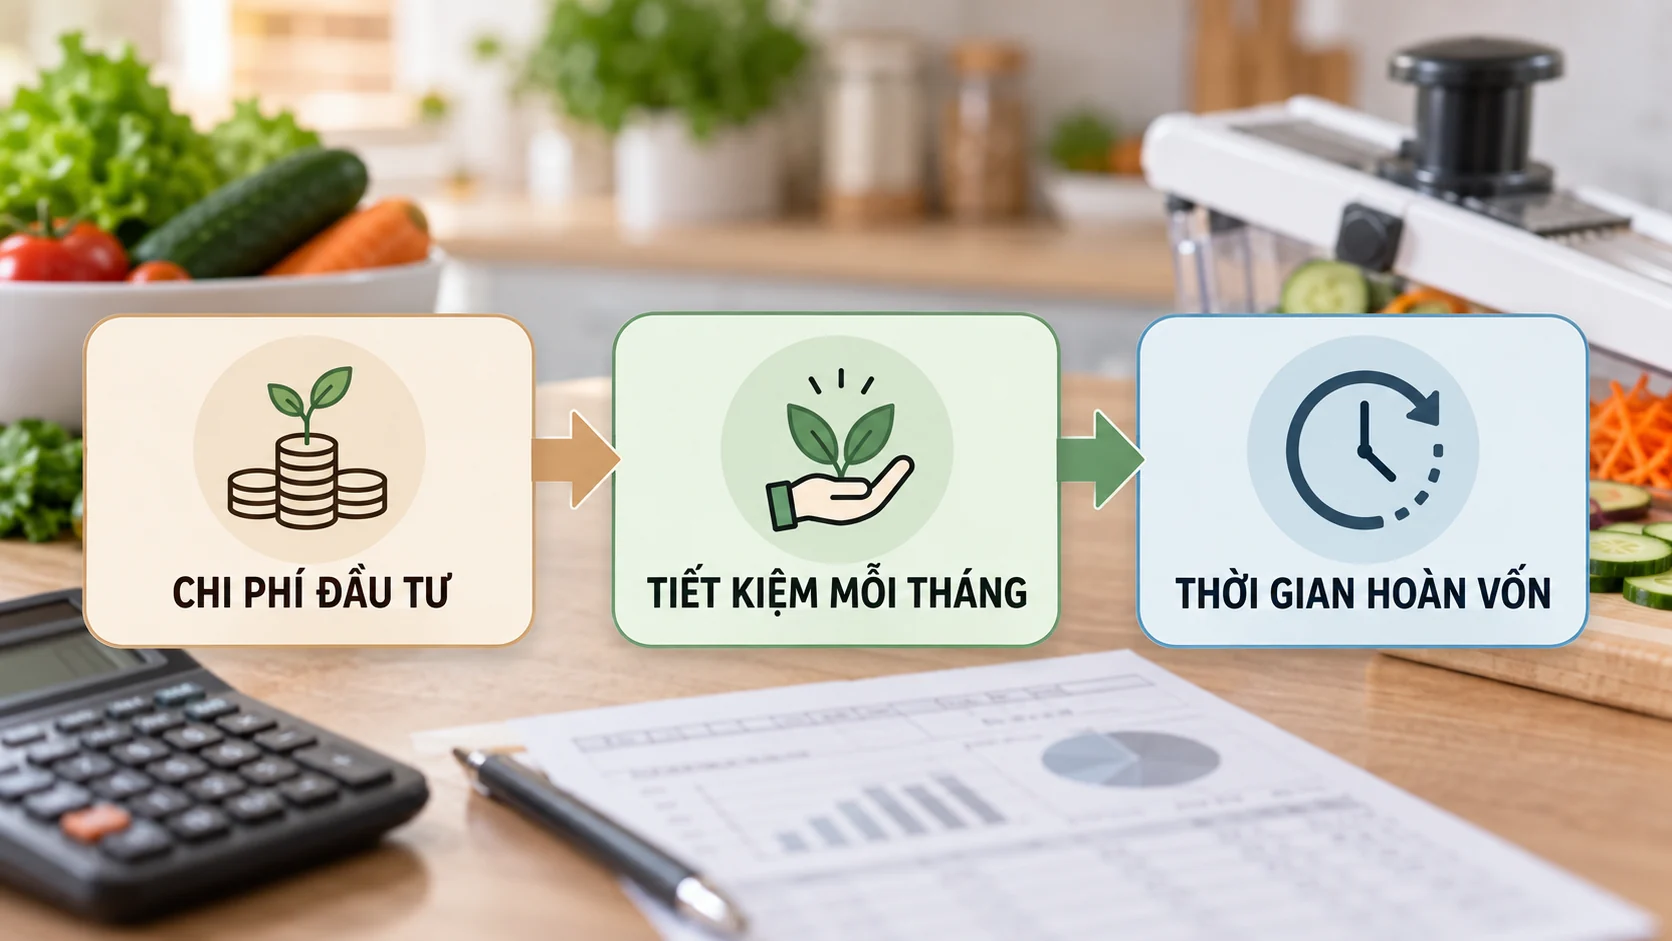
Bước 1: lập sổ chi phí đầu tư ban đầu
Chi phí đầu tư không chỉ là giá máy. Bảng phải gồm vận chuyển, vị trí đặt, nguồn điện phù hợp, bộ dao thật sự cần cho món, khay nhận thành phẩm, hướng dẫn vận hành và vật tư ban đầu. Nếu mặt bằng phải thay đổi, ghi phần đó riêng. Không cộng các hạng mục vốn đã có và vẫn dùng dù mua hay không mua máy. Cách tách này giúp tránh làm chi phí máy phình lên vì những khoản không liên quan.
| Khoản cần ghi | Cách lấy số | Lưu ý |
|---|---|---|
| Máy và bộ dao | Báo giá đúng cấu hình | Không dùng giá của model khác |
| Giao nhận và lắp đặt | Chi phí thực trả | Tách phí phát sinh |
| Chuẩn bị vị trí | Điện, bàn, khay nếu cần | Chỉ tính phần phát sinh |
| Đào tạo ban đầu | Thời gian người học và người hướng dẫn | Không bỏ qua thời gian dừng việc |
Bước 2: đo một mẻ thủ công từ đầu đến cuối
Chọn loại rau củ đại diện cho sản lượng lớn, cân cùng một lượng và bắt đầu đồng hồ từ khi nguyên liệu được đưa đến bàn. Ghi riêng thời gian rửa, sửa hình dạng, cắt, gom thành phẩm và vệ sinh. Số người tham gia phải được quy đổi thành giờ công: hai người cùng làm trong ba mươi phút không thể ghi thành ba mươi phút. Đồng thời cân phần dùng được và phần loại bỏ để thấy hao hụt thật.
Bước 3: chạy mẻ máy trong điều kiện tương đương
Dùng cùng nguồn nguyên liệu, tiêu chuẩn thành phẩm và khối lượng. Thời gian máy phải gồm chuẩn bị bộ dao, cắt kích thước đầu vào, nạp liệu, thu thành phẩm, đổi dao nếu có và vệ sinh. Không chỉ bấm giờ lúc motor chạy. Nếu máy tạo lát nhanh nhưng mất nhiều thời gian tháo rửa, phần tiết kiệm ròng có thể nhỏ hơn dự đoán. Xem thêm cách vệ sinh máy thái rau củ sau ca để đưa đúng thao tác vào phép đo.
Bước 4: đổi thời gian tiết kiệm thành giá trị sử dụng được
Lấy tổng giờ công thủ công trừ tổng giờ công khi dùng máy. Chỉ nhân với đơn giá lao động khi giờ tiết kiệm thực sự được dùng để giảm tăng ca, giảm thuê thêm hoặc chuyển sang việc có giá trị. Nếu nhân viên vẫn chờ mà không nhận nhiệm vụ khác, đó chưa phải khoản tiết kiệm tiền mặt. Bếp nên ghi cả lợi ích vận hành như ra món đúng giờ, giảm phụ thuộc tay nghề và đồng đều định lượng, nhưng không gộp tùy tiện thành tiền.
Bước 5: tính tiết kiệm ròng theo tháng
Tiết kiệm ròng bằng giá trị giờ công sử dụng được cộng phần giảm hao hụt có kiểm chứng, sau đó trừ điện, vật tư, vệ sinh, bảo dưỡng và chi phí dao phân bổ. Không đưa doanh thu kỳ vọng vào nếu chưa có bằng chứng máy giúp nhận thêm đơn. Khi sản lượng thay đổi theo mùa, dùng ít nhất ba kịch bản: thấp, điển hình và cao điểm. Kịch bản điển hình nên là cơ sở quyết định, không phải kịch bản đẹp nhất.
Bước 6: tính thời gian hoàn vốn
Công thức đơn giản là tổng chi phí đầu tư chia cho tiết kiệm ròng mỗi tháng. Kết quả chỉ có ý nghĩa khi tử số và mẫu số cùng phạm vi. Nếu chi phí đầu tư gồm ba bộ dao, lợi ích phải phản ánh công việc của cả ba. Nếu tiết kiệm ròng bằng không hoặc âm, không nên cố cho ra số tháng hoàn vốn; cần xem lại cấu hình, quy trình hoặc quy mô sử dụng.
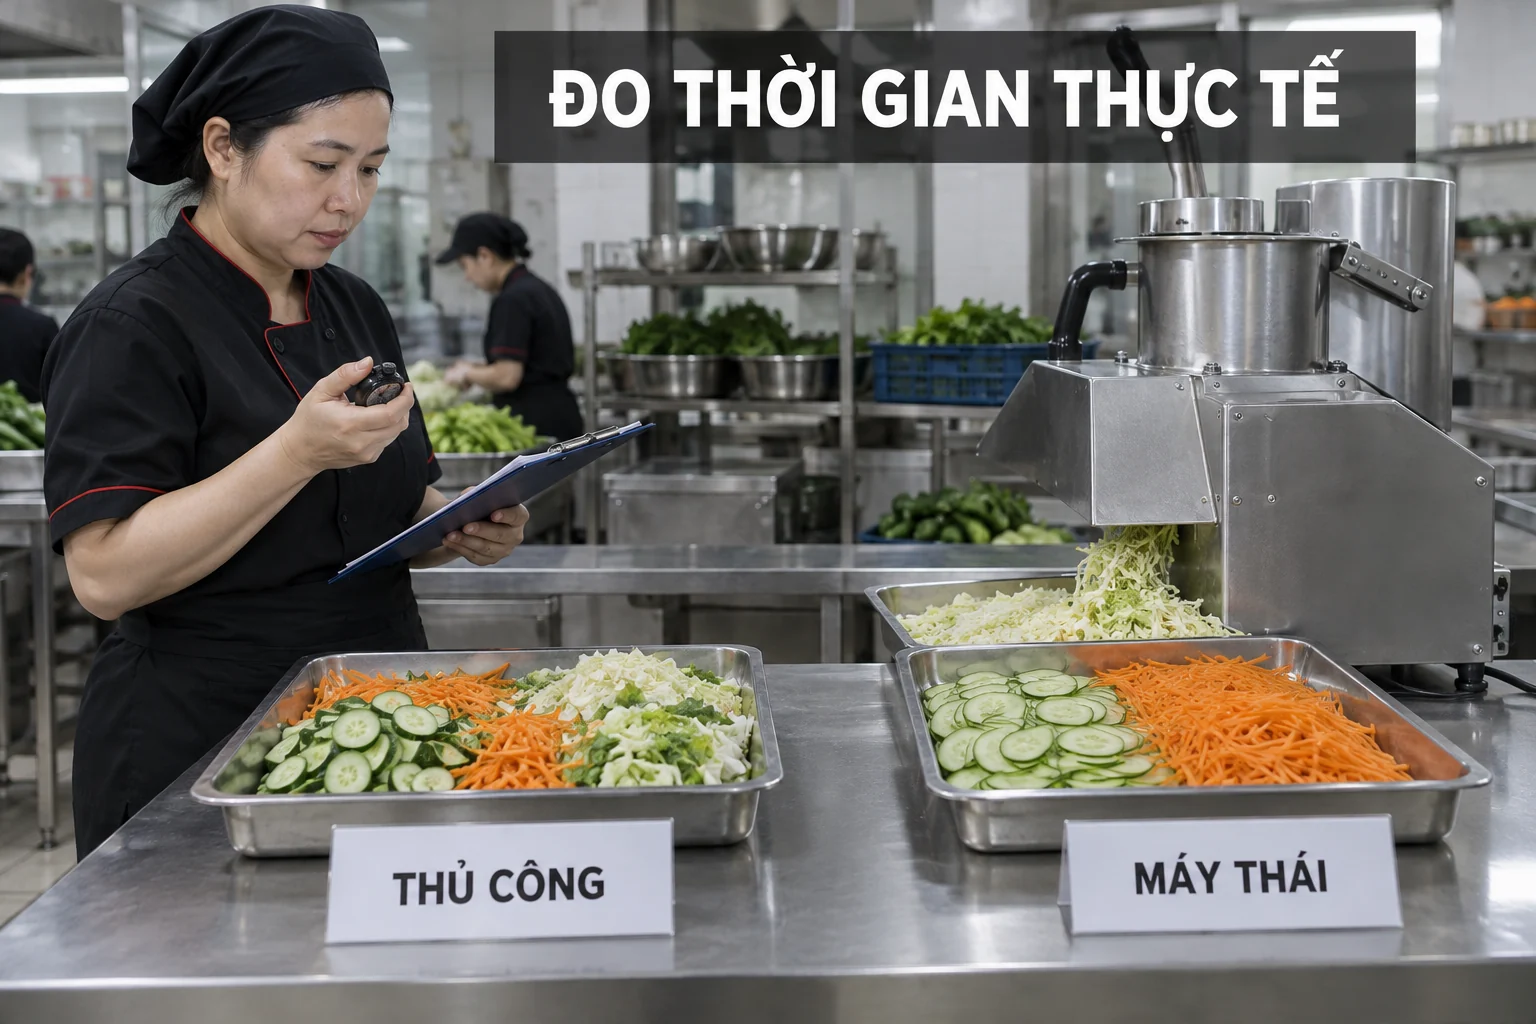
Một phép thử đối chứng đáng tin cậy
Chia công việc thành hai ngày có sản lượng tương đương. Ngày đầu dùng quy trình hiện tại; ngày sau dùng máy với người đã được hướng dẫn. Giữ cùng tiêu chuẩn kích thước và cách cân thành phẩm. Chụp mẫu đạt, ghi số khay phải làm lại và mọi lần dừng vì kẹt hoặc đổi dao. Phép thử chỉ đổi một biến giúp tránh nhầm lợi ích của máy với khác biệt nguyên liệu, người thao tác hoặc số món trong ngày.
Bốn khoản thường làm kết quả quá lạc quan
Thứ nhất là chỉ tính phút cắt, bỏ qua chuẩn bị và rửa. Thứ hai là lấy công suất quảng cáo làm sản lượng thực tế. Thứ ba là quy toàn bộ giờ tiết kiệm thành tiền dù nhân sự không được bố trí lại. Thứ tư là bỏ qua thành phẩm không đạt, dao dự phòng và thời gian học máy. Chỉ cần một khoản bị bỏ sót, thời gian hoàn vốn có thể thay đổi đáng kể.
Khi nào bài toán nghiêng về phương án mua?
Máy đáng cân nhắc khi khâu cắt là nút thắt lặp lại, sản lượng đủ đều, nhiều mẻ dùng cùng nhóm dao, thành phẩm thử đạt và bếp có kế hoạch sử dụng giờ công được giải phóng. Nếu thực đơn thay đổi liên tục, mỗi mẻ quá nhỏ hoặc khu rửa không đủ chỗ, hãy sửa quy trình trước. Có thể tham khảo nhóm máy thái rau củ quả sau khi đã chốt kiểu cắt và lượng nguyên liệu, không chọn từ công suất ghi trên nhãn trước.
Mẫu quyết định sau 30 ngày
Sau một tháng, so số giờ công dự kiến với giờ thực tế, số mẻ phải làm lại, điện năng, thời gian vệ sinh và tình trạng dao. Nếu chênh lệch lớn, cập nhật lại bảng hoàn vốn thay vì giữ con số lúc mua. Ghi rõ ai xác nhận dữ liệu và ngày rà soát tiếp theo. Đây là cách biến hoàn vốn thành công cụ quản lý chứ không chỉ là phép tính bán hàng.
Cần gửi gì để được tư vấn đúng cấu hình?
Hãy chuẩn bị danh sách món, ảnh mẫu lát hoặc sợi, lượng nguyên liệu theo ngày và giờ cao điểm, kích thước củ đầu vào, nguồn điện, diện tích đặt máy và quy trình vệ sinh. Điện Máy Gia Long có thể dựa trên bộ dữ liệu này để đề xuất bài chạy thử, bộ dao và nhóm máy phù hợp. Nếu chưa đo, hãy bắt đầu bằng một mẻ thủ công và một mẻ máy; hai bản ghi đó hữu ích hơn một con số công suất chung.
Phiếu tự điền: từ một ca làm đến con số quản trị
Ở đầu phiếu, ghi ngày, menu, loại nguyên liệu, khối lượng đầu vào và tiêu chuẩn thành phẩm. Phần thủ công ghi số người, giờ bắt đầu, giờ kết thúc, phút gián đoạn, khối lượng đạt và phần loại. Phần dùng máy ghi thêm bộ dao, thời gian lắp, thời gian chạy, thời gian tháo rửa, điện ước tính và số lần phải dừng. Có thể dùng bài tính điện máy thái rau củ theo ca để thống nhất biến chi phí. Không điền bằng trí nhớ vào cuối tháng; ghi ngay sau mẻ để tránh quên thời gian chờ và làm lại.
Phân biệt hoàn vốn tài chính và hoàn vốn vận hành
Hoàn vốn tài chính trả lời khoản đầu tư được bù bằng tiết kiệm ròng sau bao lâu. Hoàn vốn vận hành rộng hơn: bếp có thể ra hàng đúng giờ, giảm dao tay trong ca cao điểm, giữ kích thước đồng đều và giảm phụ thuộc một người có tay nghề. Các lợi ích này nên được mô tả bằng chỉ số như số mẻ trễ, tỷ lệ lát phải sửa hoặc số giờ tăng ca, không quy đổi tùy tiện thành tiền. Người quyết định nhìn cả hai nhóm nhưng không cộng hai lần cùng một lợi ích.
Nhạy cảm với sản lượng: thử giảm và tăng trước khi chốt
Lấy kịch bản điển hình rồi giảm sản lượng để xem tháng thấp điểm có còn đủ tiết kiệm ròng. Sau đó tăng đến giờ cao điểm để kiểm tra máy có trở thành nút thắt ở nạp liệu, khay nhận hoặc vệ sinh không. Nếu kết quả chỉ hấp dẫn trong kịch bản cao nhất, quyết định đang phụ thuộc dự báo. Nếu vẫn hợp lý ở mức thận trọng và bếp có dữ liệu đơn hàng hỗ trợ, phương án vững hơn. Không cần mô hình phức tạp; ba dòng sản lượng và cùng công thức đã cho thấy độ nhạy.
Chi phí cơ hội khi chưa đầu tư
Trì hoãn mua cũng có chi phí nếu bếp thường xuyên thuê thêm người, bỏ đơn, chuẩn bị quá sớm hoặc chấp nhận thành phẩm không đều. Tuy vậy, chỉ ghi khoản đã quan sát được. Ví dụ, số giờ tăng ca trong ba tháng hoặc số lần khâu cắt làm chậm giờ giao là dữ liệu; “có thể bán rất nhiều hơn” chưa phải dữ liệu. Đặt chi phí duy trì hiện trạng cạnh chi phí đầu tư giúp cuộc họp không bị nghiêng chỉ vì nhìn thấy giá máy mà bỏ quên chi phí lặp lại.
Tiêu chí dừng quyết định
Không mua nếu mẻ thử không đạt kiểu cắt, máy không phù hợp nguồn điện hoặc vệ sinh không thể thực hiện trong mặt bằng hiện tại. Tạm dừng nếu chưa rõ bộ dao, phụ tùng, người chịu trách nhiệm hoặc số liệu sản lượng. Chỉ chuyển sang đặt hàng khi cấu hình, bài nghiệm thu, chi phí ban đầu và phương án sử dụng giờ công đã được ghi. Một quyết định chậm vài ngày để đo đúng tốt hơn một phép hoàn vốn đẹp nhưng không thể tái lập sau khi lắp máy.
Giữ bản tính gốc và cập nhật bằng số thực tế sau khi máy vận hành để kiểm tra giả định.

